
【手取り12万円】20代がFIREを目指すと決めた理由|まずは固定費の見直しから
rocky-enrich
ロッキーの資産増加計画!
最終更新: 2026年9月/最終確認: 2026年9月(数字と発言は、国会会議録・シンクタンクの公表資料で確認した2026年8月末時点のものです)
「NISA貧乏」という言葉を、最近よく見かけるようになりました。
生活費を削ってまで非課税枠を埋めようとして、日々の暮らしが苦しくなる。そんな状態を指す言葉だそうです。テレビやネットニュース、YouTubeやSNSでも目にしますし、国会でも取り上げられました。
最初に見たとき、私は少しドキッとしました。私も積立をしている一人だからです。
実際にどういう内容が話されていたのか気になって会議録を開いてみたら、ニュースで読んでいた話とはどうやら少し違うな、と感じました。
この記事では、①統計で見える、若い世代のお金の回し方 ②その上で私が自分の積立額をどう決めてきたのか、を順番に書きます。手取り12万円からスタートした人間の、ありのままの実額の話です。積み立てる余裕がまったくなかったところから、積み立てられるようになるまでの話でもあります。
まず、言葉の出どころを少しだけ。
2026年3月10日の衆議院財務金融委員会で、国民民主党の田中健議員が「NISA貧乏という言葉、お聞きになったことはありますでしょうか」と質問し、片山さつき財務大臣が答弁しています。
質問の中で印象に残ったのは、この言葉でした。
「将来のライフデザインを描く前に、とにかく不安に駆られて、取りあえずNISAだ、取りあえずインデックスだというようなことが増えているそうであります。積立て自体が目的になってしまう。」
言葉としては、たしかに国会まで届いていました。テレビでもネットでも見かけますし、私のところにもすぐ耳に入ってきたので、話題になっているのは間違いないと思います。
ただ、会議録で話されていたのは、ここまでです。「どのくらいの人がNISA貧乏なのか」という数字は、国会では出ていませんでした。そして、「あなたはNISA貧乏ですか」と直接聞いた統計も、私が探した範囲では見つかりませんでした。
ここから、私自身の話をします。
このブログでは「手取り12万円からスタートして貯金500万円」と書いていますが、正直に言うと、手取り12万円だった頃の私は、貯金ができる状態ではありませんでした。
理由ははっきりしています。車を買って、そのローンを返していたからです。返し終わるまで5年かかりました。
(手取り12万円は社会人1年目の数字で、その後は少しずつ増えました。積み上がったのは、増えた分を生活に回さず貯金と積立に乗せたからです。)
その5年間、毎月の手取りから積み立てる余裕は、職場の財形貯蓄の月5,000円を除けばありませんでした。それでも貯められたものがあるとすれば、ボーナスと残業代です。ボーナスは家族へのプレゼントと、自分のものを少しだけ買って、残りの7割くらいを貯蓄に回していました。残業代は全額です。
月々の給料からではなく、「臨時に入ったお金」だけが原資だった時期。そう言ったほうが正確かもしれません。
ローンが終わってから、ようやく手取りの半分を貯蓄に回せるようになりました。少しずつ生活防衛資金が溜まってきて、そこに残業代も入ってきたので、貯蓄のスピードを上げながら、投資にも回せるように。
ローンの返済から始まり、貯蓄、そして投資。私はこの順番でした。だから、「生活費を削ってでも枠を埋めたい」という悩みは、当時の私には遠い話でした。削る前に、そもそも回せるお金がなかったので。
代わりに、統計で見えるものを見ていきます。
金融資産を保有する単身世帯の20代のうち、手取りの35%以上を債券・投資信託・株式に回している割合は約6%にとどまる
三菱総合研究所が2026年3月26日に出したコラム(政策・経済センター 田中嵩大氏)にあった数字です。金融経済教育推進機構(J-FLEC)の「家計の金融行動に関する世論調査」2025年をもとにした分析です。
ひとつ断っておくと、これは「あなたはNISA貧乏ですか」と直接聞いた調査ではありません。三菱総研が「手取りの35%以上を投資に回している」=生活を切り詰めてまで積み立てていそうな層の目安として置いた線で、そこに当てはまるのが約6%だった、という読み方です。だから「NISA貧乏は6%」と言い切ることはできません。
同じコラムには、こうも書かれていました。「預貯金」と「債券・投資信託・株式」を合計した割合は、新NISAが始まる前の2023年と比べて大きくは高まっていない、と。つまり、投資に回す割合は増えたけれど、貯蓄と投資を合わせた「将来に回すお金」の総量はそれほど変わっていない。 中身が預金から投資に移っただけ、という見方です。
第一生命経済研究所のレポート(2026年4月21日・鄭美沙 主任研究員)も、近い方向の数字を出しています。つみたて投資枠の年間投資額が20万円未満の人は、20代で51.5%、30代で43.7%。そしてNISA口座の約3割は、2024年に一度も買付がなかったそうです。
枠を埋めるどころか、動いてすらいない口座が3割ある。少なくとも「若い世代に広がっている」という印象とは、だいぶ距離があります。
同じコラムの筆者は「NISA貧乏」よりも懸念すべきものとして、同じ世代の中の格差を挙げていました。
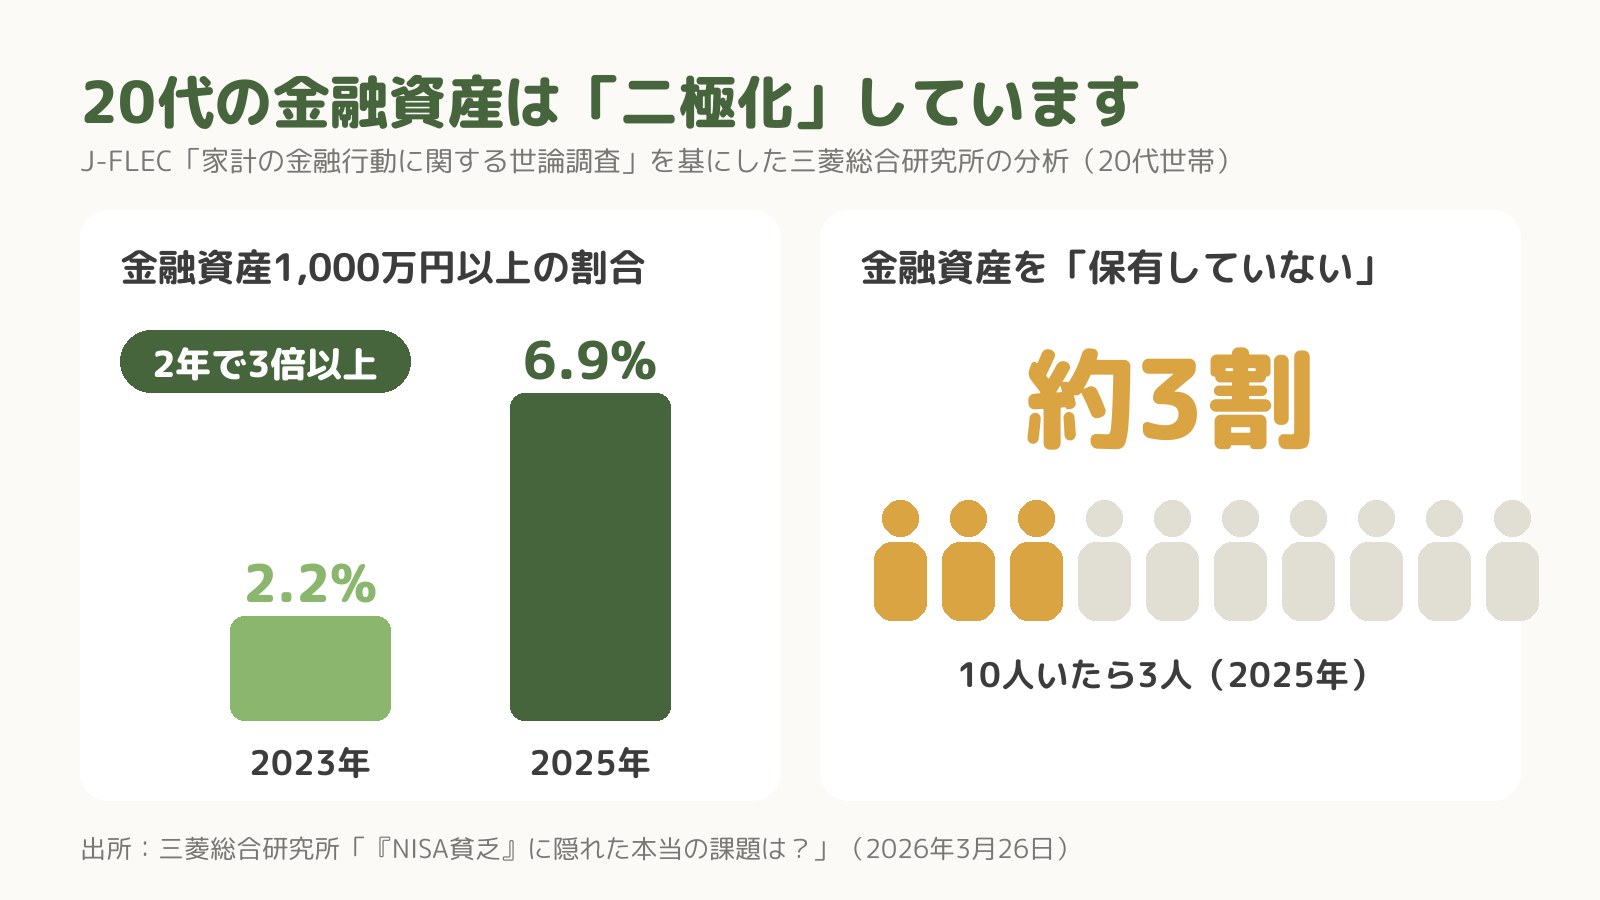
20代の世帯で金融資産を1,000万円以上持っている割合は、2025年に6.9%。2023年の2.2%から3倍以上に増えています。その一方で、約3割は「金融資産を保有していない」と回答している。
そして、この一文です。
「日常生活を切り詰めてでも投資に回せるということは、厳しい状況ではあっても資金配分を調整できる範囲にあることの裏返しとも言える」
「その陰で、そもそも投資に回す余裕がなく、老後への備えを考えることすら難しい層が存在している」
読んだとき、それ、働きはじめ5年間の私だ、と少しドキッとしました。
車のローンを返していたあいだ、私は「積立額をいくらにするか」で悩むことすらできませんでした。悩めるということは、選べる余地があるということ。当時の私には、その余地がなかった。
「NISA貧乏」という言葉は、投資に回せる人の中での話です。そこに入れていない人のほうが、静かに、もっとたくさんいる。そのことを忘れないでおこうと思いました。
ただ、ここで立ち止まって終わりにはしたくありません。私は5年間、回せるお金がほぼゼロの側にいました。それでも固定費を削って、ローンが終わったあとに少しずつ投資へ回して、今があります。だから、今は金融資産を持っていない人も、確実にまだ「資産を持つ側」になれると私は信じています。私自身も、この流れをバランスを見ながら加速させていきたいと思っています。そのためには、節約や投資だけでなく、稼ぐ力も必要になります。ここは今の私の課題です。
20代で1,000万円以上を持つ人が2年で3倍になったという数字は、格差の話であると同時に、「始めて、続けた人がそれだけいる」という数字でもあると私は読みました。節約の大事さを改めて実感しますし、投資の大切さが数字の上でも分かる情報だと思います。私が節約を続けてきた理由は【手取り12万円】それでも貯金すべき5つの理由に、少ない手取りでもNISAを続けている理由は1ドル163円の円安対策|手取り少なめでも私がNISAを続ける理由に書いています。
否定材料ばかり並べるのはフェアではないので、逆側の数字も置いておきます。
SMBCコンシューマーファイナンスの調査では、投資をしている20代がひと月に投資へ回す金額の平均が、2023年12月の調査の23,589円から、2025年11月の調査では29,678円に増えています。その同じ期間に、毎月のお小遣いの平均は37,096円から32,159円に減っている。
投資が約6,000円増えて、お小遣いが約5,000円減った。
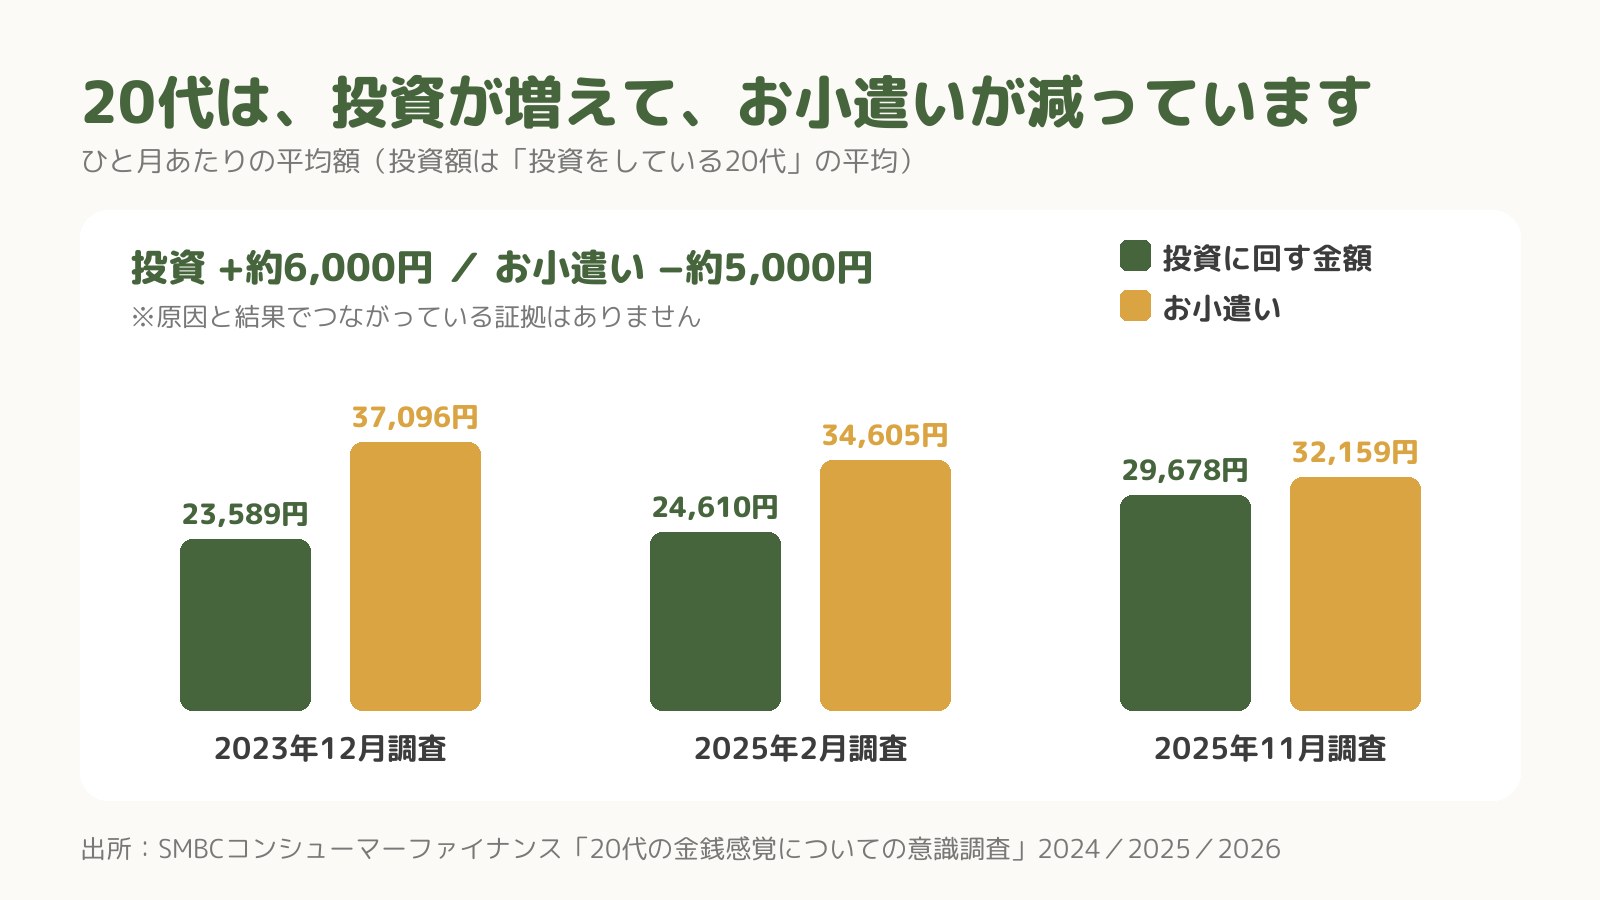
数字だけ並べると、いかにも「投資のために遊ぶお金を削った」と読みたくなります。ただ、この2つが原因と結果でつながっている証拠は、どこにもありません。 物価が上がってお小遣いの実質価値が下がったのかもしれないし、別々の理由かもしれない。
それでも、こうした背景は「無理をして投資をしている人がいる」という、NISA貧乏の裏付けにはなっていそうです。実際、この数字がNISA貧乏という言葉そのものを生み出しているような気がしてなりません。あくまで個人的な感覚ですが。
ここが、この記事でいちばん書きたかったところです。
つみたてNISAを始めたとき、私は月33,333円で設定しました。当時の制度の満額です(年40万円を12で割った数字)。ローンが終わって、生活防衛資金がある程度できてから始めたので、この金額なら止めずに続けられると判断しました。
新NISAになってからは、少し増額しています(金額は伏せます)。
そして今。個人事業主になって収入が安定しないので、少し減額しようかと思っているところです。 2026年8月末の時点では、まだ変えていません。でも、近いうちに減らすかもしれません。
「枠を埋めるんだ!」という願望が、なかったわけではありません。年間の枠を全部使い切れたら、将来お金に困らないだろうな、安泰だな、と正直思ったことはあります。
ただ、現実的に考えて厳しかった。なので、無理して満額を追い求めませんでした。私は、NISA貧乏になってまで投資をしたいとは思っていないので。
将来また考える可能性はありますが、今のところは、埋めることを目標にはしていません。枠は「上限」であって「ノルマ」ではないので。
現金は、生活費の1年分くらいを目安に置いています。
ただ、ひとつ添えておきたいのですが、私はかなり生活レベルを落としているので、人によっては私の生活防衛資金は「1年分にしては少ない」と感じるかもしれません。 同じ「1年分」でも、暮らし方によって金額はまるで違います。だから、月数だけを真似しても意味がなく、自分なら生活防衛資金としてどれくらいの額を置くのか、自分で考えることが大事です。
ここまで書いてきて、自分の考えを一言でまとめるとこうなります。
無理してやめるのが一番もったいない。でも、NISA貧乏もバランスが悪い。
止めてしまうと、積み上がるはずだった時間まで失います。かといって生活を削って続けるのは、続かない形です。どちらも避けたい。だから、続けられる金額まで下げてでも、止めない。まずは、続けられる土台を先に作っておく。 これが私の結論です。
最後に、いちばん大事だと思っていることを書きます。数字の前に、自分はどうありたいかを自問自答することです。
今を犠牲にしてでも投資を続ける。NISA貧乏も覚悟の上で、将来の資産を最速で積み上げる。それも一つの生き方です。
今を犠牲にせず、節約から貯蓄、そして投資を、バランスよく積み上げていく。これも一つの生き方です。
答えは人それぞれで、どちらが正解ということはありません。私は、バランスよく行うほうを選びます。理由は簡単で、続かない形は、結局どこかで止まるからです。
バランスよく、と決めたなら、確かめる場所は3つで足ります。特別なことは何もなくて、日々、家計簿を開きコツコツと家計管理をすれば分かります。
3つとも、他人と比べる数字ではありません。自分の家計管理、もっと言うと家計簿の中だけで完結します。
積み上げるスピードも同じです。私は手取り12万円から始めて、貯金500万円まで約10年かかりました。速くはありません。でも、止まりませんでした。比べる相手は隣の誰かではなく、去年の自分の残高です。
固定費から先に見直す手順は固定費の見直しは最初が肝心|手取り12万円で貯金500万円を作った手順に、家計簿の始め方は家計簿が続かない人へ|固定費と大きな支出から始める3ステップにまとめています。積立額を決める前に見るなら、こちらが先です。
この記事で伝えたかったのは、ひとつです。NISA貧乏になる手前で立ち止まり、続けられる形でバランスよく積み上げる。 それぞれの価値観ですが、私はそう決めています。
自分はどうありたいかを自問自答して、自分の人生観や価値観で、このあたりのバランスを決めていく。こうと決めたら必ずそうしなければならない、というわけでもありません。人生は何があるか分からないので、柔軟に変えていっていいと思います。ただ、今の自分はどう考えるのかを深掘りしていくのは楽しいですし、お金のことを考えるきっかけにもなるはずです。
言葉が流行ると、その言葉に合わせて、どうしても「自分は平均点を超えているか」と採点したくなります。そして、周りと比べがちです。でも、採点表は他人の記事の中ではなく、自分の家計簿の中にあります。
比べるのは、あくまで過去の自分。節約して、投資に回す。投資も浪費も、バランスよく。一つずつ積み上げていきましょう。
※この記事は2026年8月末時点の情報です。制度や統計は更新されることがあります。最新の内容は各機関の公式発表をご確認ください。


