固定費の見直しは最初が肝心!|手取り12万円で貯金500万円を作った手順
rocky-enrich
ロッキーの資産増加計画!
最終更新: 2026年9月/最終確認: 2026年9月(数字はIKIGAI TOWNが2026年7月28日に公表した調査結果によります。「毎月使ってよい額の把握」の数字だけは、同じモニター調査の別の回(2026年6・7月期・50代)の集計です)
「お金を使いすぎて後悔している」という話は、よく聞きます。
でも逆の後悔があるとは、あまり考えたことがありませんでした。
45歳から65歳までの2万5千人に、お金の後悔についてこう聞いた調査があります。「仮に人生は来年までですと宣言されたら、後悔するのはどちらに近いですか」。世帯の金融資産が1,000万円以上ある人の44.4%が「お金を使わなすぎて、もっと経験すればよかった」を選びました。「お金を使いすぎて、もっと貯めればよかった」は11.5%で、約4倍の差です。
私は社会人1年目、手取り12万円で、月々の給料から貯金に回す余裕がありませんでした。その後、収入が増えても生活費を広げず、固定費を見直して、貯金500万円まで積み上げました。このブログでも「貯める」ことに主にフォーカスして書いてきたので、この数字は私としては気になるところです。
先に結論を書くと、「貯金をやめよう」という話ではありません。貯める力は決して無駄にはなりませんし、お金を貯めていく過程で大切なことが2つあると考えています。使ってよい額を自分で決めておくことと、老後にどう暮らしたいか、何にお金を使いたいかを、今のうちから思い描いておくことです。この記事では、調査の数字と私の家計の話から、この2つを見ていきます。
調査の名前は「FP相談モニタープログラム IKIGAI TOWN 事前アンケート」です。ライフプランメディア「IKIGAI TOWN」(スペシャリスト・ドクターズ株式会社)が公表しました。2026年1月と2月に、45〜65歳の2万5,018人がインターネットで答えました(平均55.6歳・男性68.4%)。選択肢は「お金を使わなすぎて、もっと経験すればよかった」「お金を使いすぎて、もっと貯めればよかった」「どちらとも言えない」の3つです。
全体では「使わなすぎ」が26.8%、「使いすぎ」が15.8%でした。これを世帯の金融資産で分けると、違いがはっきりします。
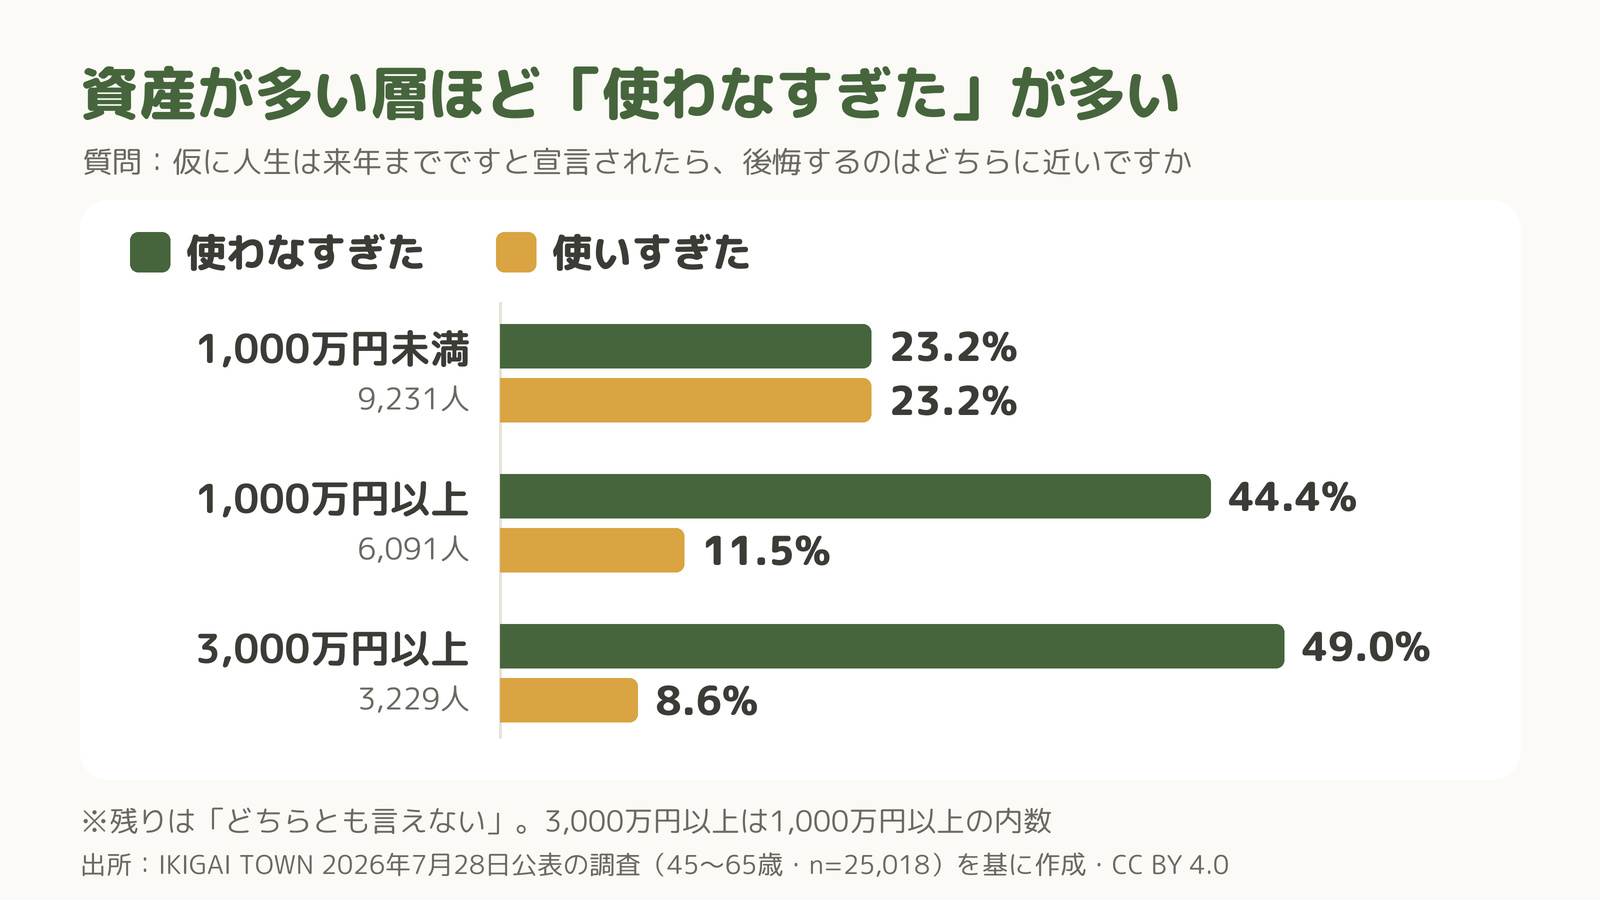
1,000万円未満の人(9,231人)は、「使わなすぎ」と「使いすぎ」がどちらも23.2%で並びます。これが1,000万円以上の人(6,091人)では44.4%対11.5%、そのうち3,000万円以上の人(3,229人)に絞ると49.0%対8.6%と、資産が多い層ほど差が開いていきます。年代別に見ると、1,000万円以上の層の「使わなすぎ」は、40代(45〜49歳)で46.1%、50代で46.0%、60代(60〜65歳)で41.6%です。老後が近い人ほど多い、というわけではありませんでした。
ただし、これは「いま後悔しているか」ではなく、「もし人生が来年までなら」という仮定の質問です。1,000万円以上でも44.1%は「どちらとも言えない」を選んでいます。また、回答者はFP相談モニターへの参加を検討した、お金への関心が高い人たちで、全国の45〜65歳を代表する調査ではありません。資産額は世帯単位で、金額を答えなかった9,696人は集計から外れています。
人生が来年まで、と宣言されたら、かなりの人が「使わなすぎた」と答えそうだ、というのが私の感想です。この条件で「もっと貯めればよかった」という発想になるのかは、少し疑問でもあります。それなのに、「使いすぎて、もっと貯めればよかった」を選んだ人が、全体で15.8%、1,000万円未満の層では23.2%もいました。ここには驚きました。
実際には、人生が来年までになる確率は低いと思うので、備えておきたい気持ちもあります。私自身、同じ質問をされたら「もう少し使えたかな」とは思いつつ、今のところ後悔はなしでいけそうです。
それでも、調査の数字を見て、「今できることを諦めてまで、無理はしないほうがいい」とも感じました。貯めることで選択肢は増えます。ただ、友達との時間や旅行のように、元気に動けるうちにしかできないことや、自分の価値観を広げることには、使っていきたいと思っています。気を抜けば「使いすぎた」側にもなりかねないので、やっぱりバランスです。無理をしすぎると、どこかでパンクすると思うので。
使えない理由も、調査に載っていました。「人生の豊かさにつながること」を我慢している理由を聞いた質問です。
資産1,000万円以上の人で、我慢している理由としていちばん多かったのは「老後の資金を確保するため」で、32.8%でした。同じ層の38.6%は「我慢していない」と答えているので、全員が我慢しているわけではありません。
老後資金の目標額と、不安の大きさも見てみます。
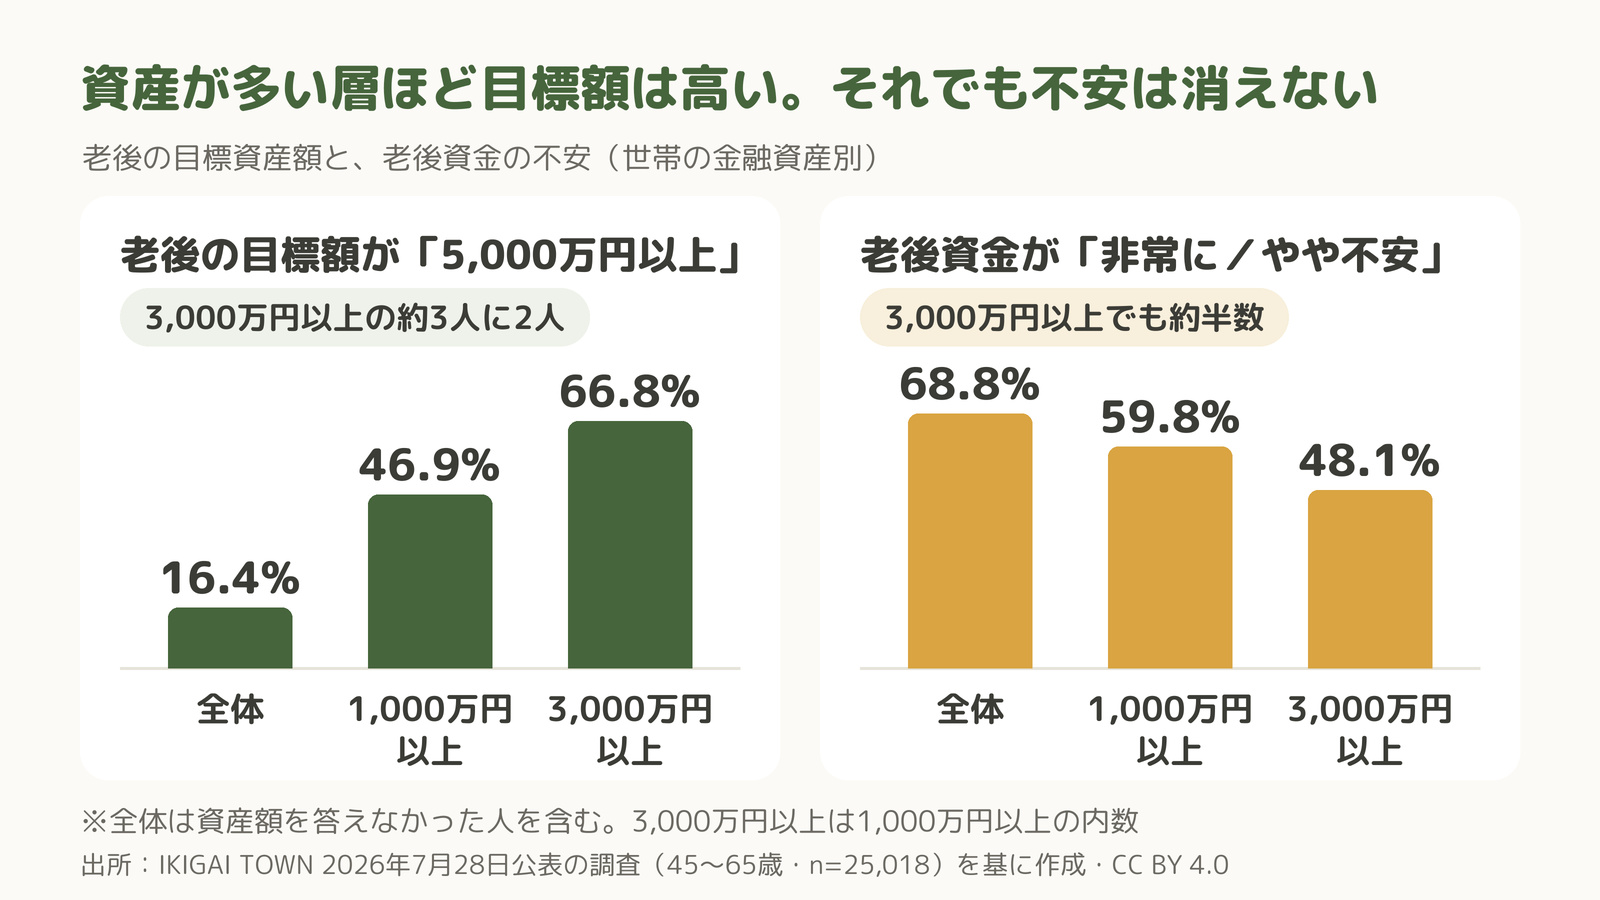
老後資金の目標額を「5,000万円以上」に置く人は、資産が多い層ほど多く、3,000万円以上では約3人に2人(66.8%)でした。一方で、老後資金に不安を感じている人は、資産が多い層ほど少ないものの、3,000万円以上でも約半数(48.1%)います。
※この調査は、同じ人を何年も追いかけたものではありません。分かるのは「資産が多い層ほど、使わなすぎを選ぶ割合が高く、老後資金の目標額も高かった」という関連までです。貯めたことで目標が上がった、後悔が生まれた、とまでは言えません。
そのうえで、私にはこう見えました。老後のために我慢して貯める。貯まると、目標額も上がる。不安は思ったほど減らない。この3つが同じ人の中で同時に起きていても、不思議ではないな、と。持っている額が増えるほど「もっと、もっと」となりやすいのは、人の気持ちとして、よくあることだと思います。
目標額を「だいたいこのくらい」と決めておくのは、もちろんよいことです。あわせて、老後はどんなことにお金を使いそうか、イメージを膨らませておくことも、案外大事だと思っています。心配なことだけでなく、ゆったり旅行や温泉に行きたい、といった楽しみも想像しておくと、それがモチベーションにもなります。
実際、同じ調査で資産1,000万円以上の人が「人生の豊かさ」を感じるものとして多く挙げたのも、趣味、家族との時間、旅行でした(いずれも4〜5割)。
家計簿を5年以上つけています。固定費を削り、給料が入ったら先に貯めて、残りで暮らす形を続けてきました。浪費で大きく使うことは、あまりありません。使うとしても、ちょこちょこ小さく、満足度の高そうなものを選ぶことが多いです。
自分の知識のためのものや仕事道具は、「ちょっと頑張ったな」というくらいまでは出すようにしています。旅行も、宿はバランスを見ながら、極端に切り詰めることはしません。楽しめて、後悔しない範囲で使う、というくらいです。
実感としては、「使わなすぎた」までは行っていません。収入が少ないうちは貯めるほうに重心を置きながら、適度に楽しんでいます。自分への投資は怠らずに、今にしかできない経験には、できるだけ使うようにしています。今の私には、このくらいがちょうどよいと考えています。
ただ、収入次第では、20年後の私も「使わなすぎた」側にいるかもしれません。誰かにプレゼントをすることで満たされている面もありますが、いずれはこのフェーズを抜けたいです。
貯める力を伸ばしつつはあります。500万円に届いたときの達成感は、いまでも鮮明に覚えているほどです。公務員を辞めるという選択ができたのも、あの貯金があったからです。そこまでの順番は、手取り12万円からの資産形成ロードマップ|貯金500万円、公務員退職までにやった順番にまとめています。
「いくらまで使ってよいか」を決める力は、どうでしょうか。
家計簿を開けば「いくら使ったか」は分かります。「いくらまで使ってよいか」のほうは、意識して決めないと出てきません。家計簿をつける前の私は、先月の給料と残業代を見て「今月はこれくらいなら使えるだろう」と、なんとなく使っていました。給料が少なかったので、少ないなりにわきまえてはいたのですが、あとから振り返ると、思った以上に使っていて驚いたのを覚えています。
今は、使ってよい額を年間の固定額で決めています。収入が安定していないので、少し低めにしてあります。
誤解のないように、ここははっきりと伝えたいです。
この調査は、貯めることが不要だと示したものではありません。
1,000万円未満の層でも「使わなすぎ」と「使いすぎ」がそれぞれ23.2%あって、どちらの後悔も起こり得ます。貯めなければ後悔しない、というわけでもないのです。
私の場合、貯めたお金は、辞めるという選択肢を買うためのお金でもありました。貯めることを否定するのではなく、貯めたお金を何のために使うかまで考えておく必要があると、私は受け取りました。
「NISA貧乏」とは?|NISA貧乏になる余裕すらなかった私が、積み立てられるようになるまででは、若い世代に向けられた「NISA貧乏」という言葉からどのように考えていくかを紹介しました。あの記事の結論は、積立額を自分の家計から決めることでした。この記事で考えているのは、その先の「貯めたお金をどう使うか」です。
答えは、10人に1人。金額まで把握している人は、10.0%でした。
これは、同じモニター調査の別の回(2026年6・7月期、50代の1万9,862人)で、「毎月どのくらいなら将来に大きな影響なく使えるか」を聞いた結果です。「なんとなく把握している」が34.4%、「よく分からない」「ほとんど把握できていない」「分からない」を合わせた、把握できていない層が55.7%でした。
毎月いくらまで使っていいかなんて、考えたこともなかったです…
分からないのが普通だと思います。このあと、家計簿から決める手順を紹介しますね。
調査に戻ると、資産1,000万円以上の層では、老後の目標額を決めている人が多数派です(「決めていない/分からない」は13.8%だけ。こちらは1〜2月の回の数字です)。「遠い老後の目標額は決めているのに、毎月使ってよい上限額は分かっていない」。調査の中で、私がいちばん引っかかったのは、この組み合わせでした。
公表元のIKIGAI TOWN(FP相談のモニタープログラムを運営するメディアです)は、この結果を「『いくらまでなら使っても将来が破綻しないか』の目安がない」からだと読み解いています。そして、将来の収支を一枚に並べて「ここまでは使ってよい」という線を引くことを提案しています。回答者の答えではなく公表元の提案ですが、私もそのとおりだと思いました。
さきほど書いたとおり、私は使ってよい額を年間の固定額で決めています。「毎月」で線を引くなら、それを12で割ったものが目安です。毎月の額まで落とすと、日々の判断に使える「使ってよい額」になります。
貯める力の次は、使ってよい額を自分で決める力。調査を読み終えて、私はそう整理しました。
ここからは、家計簿を「使った記録」から「安心して使うための基準」に変えていきます。難しい計算はいりません。収入から「生活費」と「将来のためのお金」を引き算して、最後に使い道を決めるだけです。
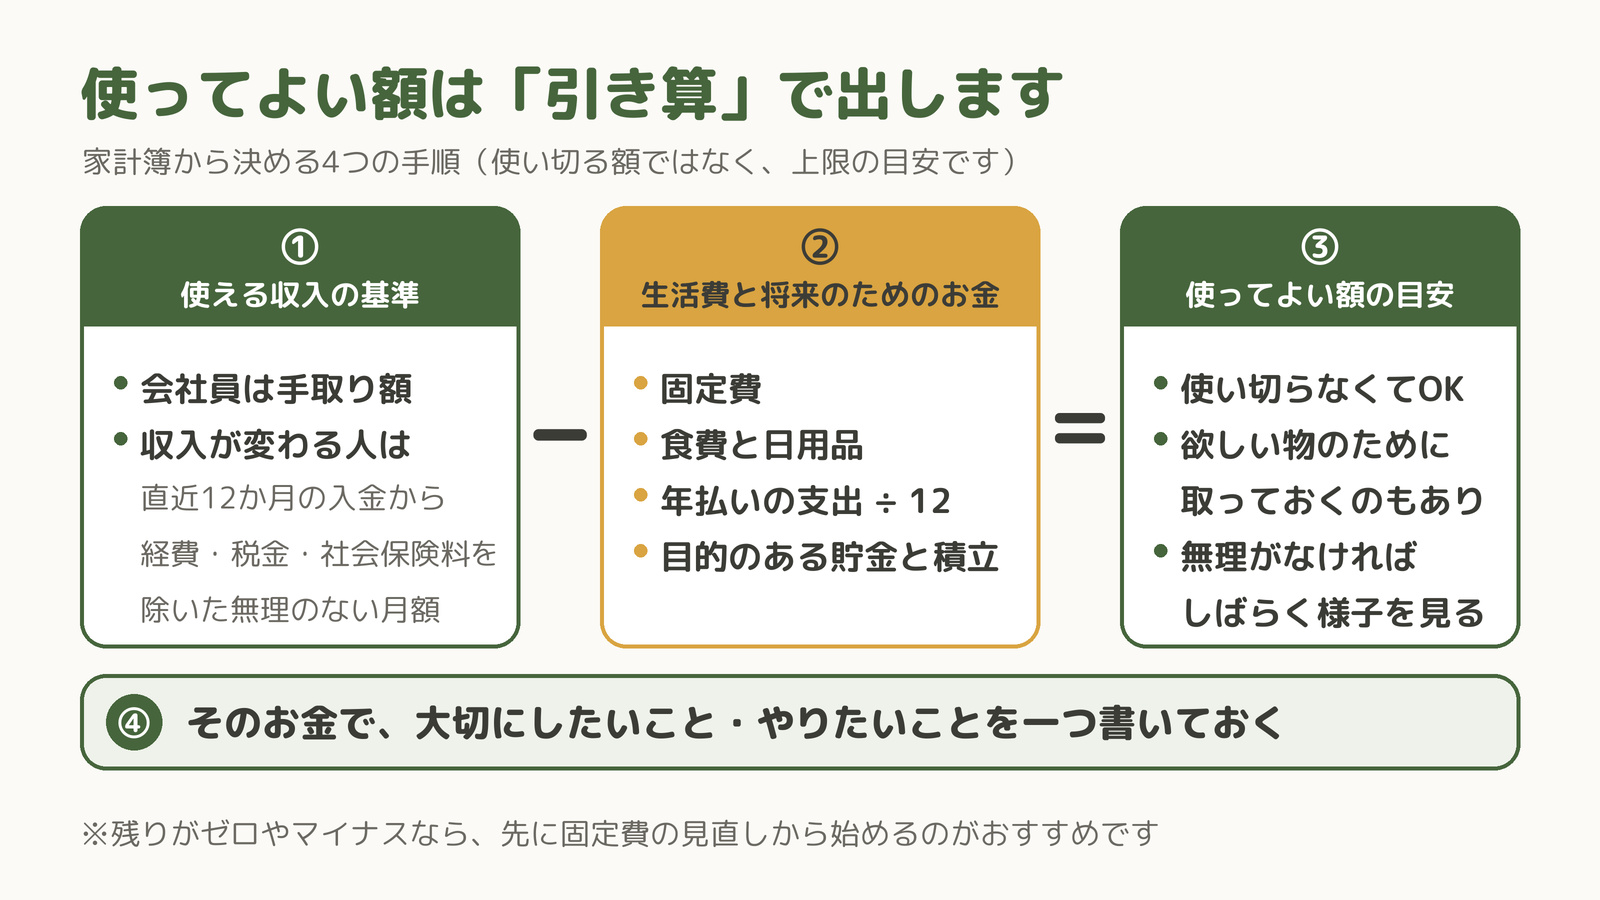
引くのは、次の4つです。
残った額が、「ここまでなら使っても大丈夫」という上限の目安です。1か月過ごしてみて、赤字や積立に無理が出なければ、しばらくその額で様子を見ます。
使ってよい額は、毎月ぜんぶ使ったほうがいいんですか?
使い切らなくてかまいません。欲しい物のために、何か月か取っておくのもありですよ。
残りがゼロやマイナスになった人は、今は「使ってよい額」を決める前の段階です。先に固定費の見直しから始めるのがおすすめです。固定費を洗い出す順番は固定費の見直しは最初が肝心!|手取り12万円で貯金500万円を作った手順に、家計簿の始め方は家計簿が続かない人へ|固定費と大きな支出から始める3ステップに書いています。②で引く金額も、この2本があれば出せます。
何を書くか迷ったら、調査の答えがヒントになります。さきほど見たとおり、調査で「人生の豊かさ」の上位に挙がったのは、趣味、家族との時間、旅行でした。使い道が先に決まっていれば、そのお金は、なんとなく消えていく出費ではなく、「使ってよかった」と思える出費になりやすいと思います。
①〜③で出せるのは、あくまで毎月の目安です。老後まで含めた上限を知るには、年金や将来の収入・支出まで並べる、もっと大がかりな確認が必要です。まずは、毎月の線を引くところから始めてみてください。
出した金額は、誰かの正解ではありません。自分の家計で試して、直していくものです。
もし同じ質問をされたら、あなたはどちらを選びそうですか。毎月いくらまで使ってよいかは、金額で答えられるでしょうか。すぐに答えられなくても大丈夫です。その答えは、この記事の4つの手順で出せます。
貯める力は、無駄にはなりません。そのうえで、使ってよい額を自分で決めておくこと、そして老後にどう暮らしたいか、何にお金を使いたいかを今のうちから思い描いておくこと。この2つが、「使わなすぎた」を防ぐ準備になると考えています。
20年後に「使わなすぎた」と言わないために。今の感覚も大事にしつつ、使っていく力も育てていくつもりです。
本記事の数値と図は、CC BY 4.0(クリエイティブ・コモンズ 表示 4.0 国際)のもとで公開されている上記のリリースから、出典を明記して引用・作図しました。数値の改変はしていません(図は数値をもとに当ブログで作成)。