【2026年8月改正】高額療養費の上限はいくら上がった?|入院して分かった、備えるべき金額
rocky-enrich
ロッキーの資産増加計画!
最終更新: 2026年9月/最終確認: 2026年9月(私の家計の数字は、当時の実額と割合です。制度の説明は2026年9月時点の公式情報で確認しています)
こんにちは、ロッキーです。
手取り12万円(基本給14万円)から社会人生活を始めて、固定費の見直し→先取り貯金→NISAの順番で貯金500万円を作り、そのあと公務員を辞めて個人事業主になった30代です。
この記事は、このブログの「全体図」です。手取り12万円からの資産形成で、私が何を、どの順番でやってきたかを、年表とSTEP0〜5の形でまとめました。
先に、数字の中身をお伝えしておきます。手取り12万円は、社会人1年目の数字です。当時は残業もほとんどなく、正直かなり苦しかったです。その後、基本給が毎年数千円ずつ上がり、異動をきっかけに残業が増えて、手取りも増えました。増えた分を生活に回さず、そのまま貯金と積立に乗せた。それが500万円の中身です。それと、私は社会人になってからずっと実家暮らしです。家にお金は入れていますが、住居費が軽い分、大いに助けられてきました。
もうひとつ先に言っておくと、この記事に「NISAを始めれば解決」という話は出てきません。私がNISAを始められたのは、STEP4まで進んでからです。投資する余裕がない段階から、暮らしを崩さずに選択肢を増やしていく順番。それをお見せしたくて書きました。
まず結論です。私がやった順番は、この階段のとおりです。
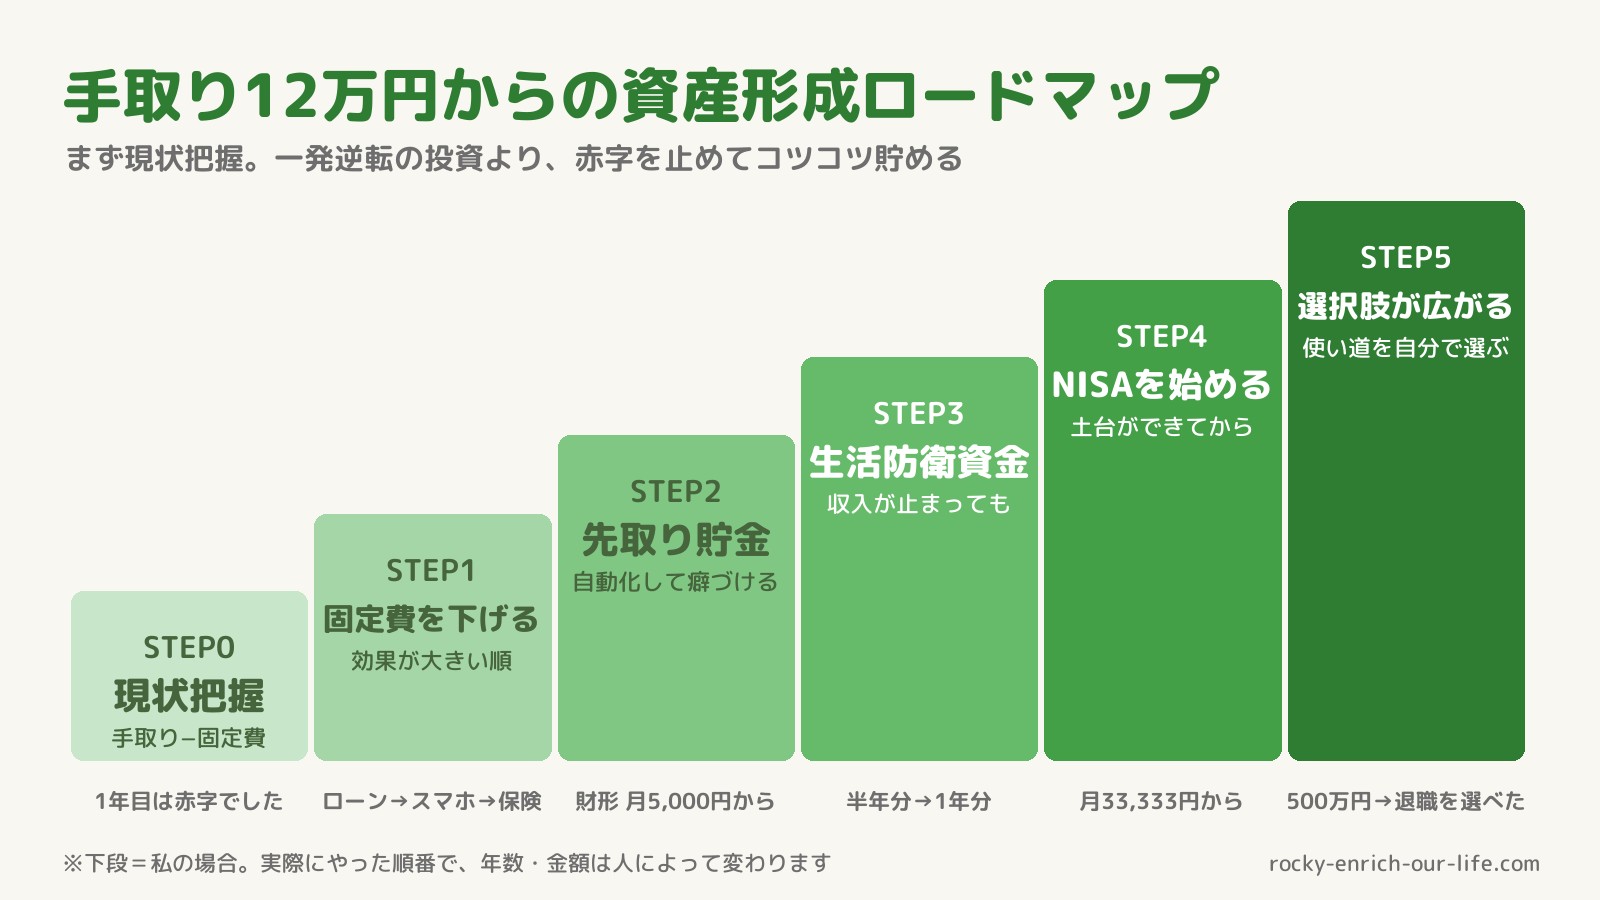
STEP0で手取りと最低限の生活費を把握して、STEP1で固定費を下げる。STEP2で先取り貯金を自動化して、貯金を癖づける。その流れで、STEP3で生活防衛資金を作る。そこまで来て、やっとSTEP4のNISA。
最後のSTEP5では、そこからもっと投資に回すのか、少し浪費にも回してみるのか、いろいろな選択肢を選べる段階へと移っていきます。もちろん0か100かではなく、いろんなことに投資したり、貯金を続けたりと、組み合わせは自由です。
私自身、STEP1の①(車のローン)を終えるまでに5年ほどかかりました。なお、STEPは家計を整える順に整理したもので、実際には一部を並行して進めた時期もあります。
なぜ投資が先ではないのか。理由は単純で、毎月の赤字を止めないと、投資に回すお金がそもそも生まれないからです。手取り12万円の1年目の私は、貯金どころか毎月赤字でした。就職してすぐに新車を買い、勧められるまま保険に入っていたので、当然といえば当然です。
だからこの記事は、「余ったお金をどう増やすか」ではなく、「余るお金をどう作るか」から始めます。
先に、全体を年表で見てもらったほうが早いと思います。実際の年は伏せて、「入庁から何年目か」で書いています。
| 時期 | 何があったか | お金の動き |
|---|---|---|
| 1年目 | 手取り12万円。残業はほとんどなし。新車を買ってローンが始まる | 毎月赤字。貯金ができる状態ではなかった |
| 2年目 | 財形貯蓄を月5,000円から始める | 給料からの天引き。のちに月2万円まで増額 |
| 1〜6年目 | 車のローンを返し続ける | 毎月の給料から貯める余裕は乏しく、ボーナスと残業代が主な原資。残業代は全額貯蓄 |
| 6年目の途中 | ローン完済。通信費と保険を見直す | 手取りの半分を貯蓄に回せるようになる |
| 6年目ごろ | ローンの返済が終わって、つみたてNISAを始める | 月33,333円(当時の制度の満額)。残業代込みで7割を貯蓄か投資へ、徐々にシフト |
| 7年目ごろ | 退職を視野に入れ始める | 生活防衛資金を「半年分」から「1年分」へ |
| 約10年 | 貯金500万円に到達 | ― |
| 10年目 | 丸10年で公務員を退職。個人事業主へ | 手取り10万円に届かない再出発。ふるさと納税を休む |
| いま(個人事業主2年目) | 収入は安定していない | NISAは新NISAで増額したあと、11月の積立分から減額 |
※残業が増えてきたのは、3年目からです。
10年、と聞くと長いですよね。私もそう思います(笑)。
ただ、最初の数年は、ガンガン貯めようという気持ちも、貯められる状況もありませんでした。低い収入のまま、それでも途中でやめずに続けてきた結果が、この年数です。だからこの年表は、「同じようにやれば同じ年数で貯まる」という話ではなく、「途中で止まっても、やめなければ届く」という話として読んでもらえたらうれしいです。
ここから、STEPごとに何をやったかを書いていきます。STEP0〜4の最後に「私の場合」の箱を置いているので、数字だけ知りたい方はそこだけ拾ってください。
最初にやったのは、削ることではなく、把握することでした。
社会人になったとき、家計の入口で実際にやったのは、固定費の抽出です。毎月決まって出ていくお金を書き出して、手取りから引く。残った金額が、その月に使っていいお金。頭の中で「収入がこれくらいだから、使えるのはこれくらい」と線を引いて、財布のひもをかなり固くしていました。
家計簿は、5年以上続けています。私自身は、できるかぎり1円単位で記録しています。ただ、みなさんは最初から1円単位でなくても大丈夫です。まずは続けやすい形で、固定費と大きな支出から始めてみてください。この始め方は家計簿が続かない人へ|固定費と大きな支出から始める3ステップにまとめています。
ここで大事なのは、手取りの額そのものではなく、「手取りから固定費を引いたら、いくら残るのか」を知ることです。手取り12万円の1年目の私は、この引き算をした時点で答えがマイナスでした。マイナスだと分かったから、次のSTEP1に進めた。そうも言えます。
📌 私の場合(STEP0)
当時の状況: 社会人1年目・手取り12万円・実家暮らし・車のローンあり
実際にやったこと: 固定費を書き出して、手取りから引き算。家計簿は5年以上継続
結果: 「毎月いくら足りないか」がはっきりした(当時は赤字)
私が最初に手を付けたのは、この3つです。
①車のローンを最優先で返す ②通信費を見直す ③保険をやめる
順番に少しだけ説明します。
①車のローン。 就職してすぐ、何も考えずに新車を買いました。手取り12万円で、です。今思えば無謀ですが、当時は「社会人になったら車」という感覚しかありませんでした。
購入資金には、それまでコツコツ貯めていたお金(お年玉や就職祝いも含めて)を充てて、足りない分をローンにしました。このローンを返し終えたのは6年目の途中で、5年ほどかかりました。その間、毎月の手取りから貯金する余裕は、後で書く財形の月5,000円を除けばありませんでした。だから最初にやったのは「固定費を減らす」というより、「いちばん大きな固定費を、なるべく早く終わらせる」ことでした。ボーナスと残業代を返済と貯蓄に回して、とにかく終わらせる。
ボーナスは、7割近くを貯蓄に回していました。使った分の大半は、ローンの返済と親へのプレゼントです。ちょっとした買い物欲は、日用品や服で満たしていました。そのころ買った服は物持ちがよくて、今も現役のものがあります(笑)。5年目のボーナスではかなり奮発して親にプレゼントをして、ローンが終わった6年目からは、自分のためにも使うようになりました。
②通信費。 ローンが終わって少し余裕ができてから、通信費を見直しました。固定費の「見直し」として最初にやったのはここです。大手キャリアで月8,000円ほど払っていたスマホ代が、楽天モバイルに乗り換えて月2,000円台に。5年以上たった今も使っています。
③保険。 職場に営業に来ていた保険会社の方に勧められるまま入っていた生命保険を、仕組みを学び直したうえで解約しました。生命保険と車の任意保険で月8,000円ほどだった保険料が、任意保険だけの月5,000円台に。
スマホと保険だけで、月7,000円以上、年間8万円以上が浮きました。ローンの分を足すと、毎月自由になるお金はもっと増えています(ローンの月額は伏せます)。
固定費を見直すメリットは、一度手続きすれば、翌月も翌々月も、何もしなくても下がったままになることです。満足度も下げずに済みます。手取りが少ない人ほど、ここを先にやる価値があります。STEP1の手順は、それだけで1本の記事にしています。
📎 あわせて読みたい
📌 私の場合(STEP1)
当時の状況: ローン返済中〜完済後(完済は6年目の途中)。実家暮らし
実際にやったこと: ①車のローン完済を最優先 ②楽天モバイルへ乗り換え ③生命保険を解約(車の任意保険は継続)
結果: スマホ+保険で月7,000円以上(年間8万円以上)。ローン完済分は別
困ったこと: 解約の電話が1時間を超えた。保険の解約は周りから反対された
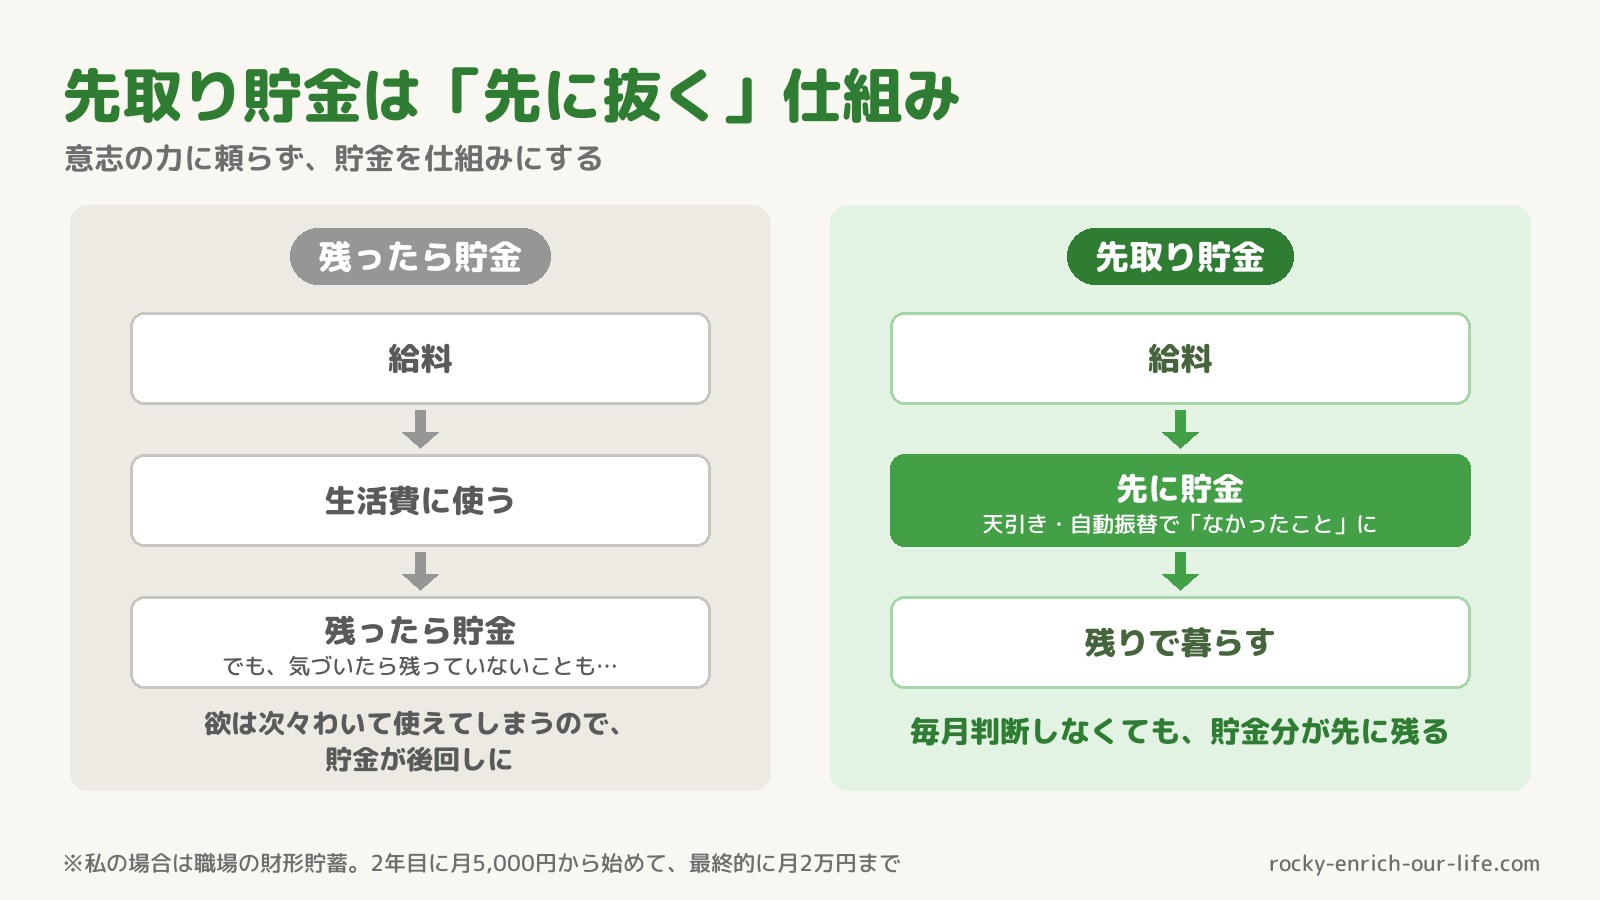
次は、先取り貯金の仕組みです。月の終わりに残ったお金を貯金するのではなく、先に抜いてしまう。私が利用したのは、職場の財形貯蓄でした。始めたのは2年目、まだローンを返している最中です。順番でいえばSTEP1の途中ですが、給料から天引きされる仕組みなので、手取りが少なくても「なかったこと」にできます。最初は月5,000円から。当時の手取りの4%ほどで、この額なら返済と並行できました。そこから少しずつ増やして、最終的には月2万円まで。財形だけで、合計100万円以上になりました。
5,000円と聞いて、「少ない」「意味ないんじゃない?」と思うかもしれません。私もそう思う時期はありました。でも、続けるうちに気づいたのは、金額よりも「勝手に引かれる」仕組みのほうが効く、ということです。意志の力で毎月貯金するのは、疲れた月に負けます。天引きなら、毎月判断し直さずに続けられました。あとになって金額を確認すると、増えたことを実感できましたし、達成感がありましたね。
先取りの仕組みは、財形でなくても構いません。給料日に自動で別の口座へ移す設定でも同じです。大事なのは、自分に考える隙を与えないこと。余計な判断や、誤った判断を招く可能性を少しでも減らすのがコツです。
財形がない職場の方や個人事業主の方なら、銀行の自動振替が使えます。たとえばドコモSMTBネット銀行(旧・住信SBIネット銀行)の目的別口座なら、一つの口座の中を「生活防衛資金」「旅行」のように用途ごとに分けて、決まった額を自動で積み立てられます。私自身は使っていませんが、今のところ、先取りの仕組みを作りやすい銀行の一つだと思います。
※サービスの条件は変わることがあるので、使う前に公式サイトで最新の内容を確かめてください。
📌 私の場合(STEP2)
当時の状況: 2年目・ローン返済中。手取りは12万円から少しずつ増え始めた時期。財形は職場の制度を利用
実際にやったこと: 財形貯蓄を月5,000円(手取りの4%ほど)から。最終的に月2万円まで増額
結果: 財形だけで合計100万円以上
先取り貯金が回り始めたら、最初の目標は「生活防衛資金の確保」です。生活防衛資金は、何かあって収入が止まっても、しばらく暮らせるお金のこと。
私は最初、生活費の半年分にしていました。公務員という安定した職種だったので、半年あれば十分だと考えていたからです。
それを1年分に増やしたのは、7年目ごろ。退職を視野に入れ始めた時期です。辞めるかもしれない、辞めたら収入は不安定になる。そう考えて、1年分に増やしました。安定した職に就いている間の「半年」と、辞めると決めてからの「1年」。同じ生活防衛資金でも、意味が違います。
ひとつだけ添えておくと、私はかなり生活レベルを落としているので、「1年分」と言っても、人によっては少ないと感じる金額だと思います。月数だけを真似しても意味がなくて、自分の生活費で計算し直す必要があります。
この考え方は、NISAの積立額をどう決めたかと一緒に、「NISA貧乏」とは?|NISA貧乏になる余裕すらなかった私が、積み立てられるようになるまででも書いています。
📌 私の場合(STEP3)
当時の状況: 公務員・実家暮らし・ローン完済後
実際にやったこと: 生活費の半年分→7年目ごろに1年分へ
結果: 退職を視野に入れた準備の一つになった
生活防衛資金がある程度できてきて、ようやくNISAです。
つみたてNISAを始めたとき、積立額は月33,333円にしました。当時の制度の満額(年40万円を12で割った数字)です。ローンが終わって、生活防衛資金がある程度できてからだったので、この金額なら止めずに続けられると判断しました。このころには、残業代も込みで手取りの7割くらいを貯蓄か投資に回していました。
新NISAになってからは、少し増額しています(金額は伏せます)。そして今、個人事業主になって収入が安定していないので、11月の積立分から減らすことにしました。
もしかしたら「ブレブレじゃん」と思う方もいるかもしれません。実際、私の認識が甘いところもあります。それは認めたうえで、積立額は柔軟に変えてもいいところだと思っています。大事なのは、あくまで投資から離れないこと。私はそう考えています。早く稼げるようになって、積立額をまた増やせるよう頑張ります。
順番を強調しておきたいのは、NISAはあくまで貯金のあと(あるいは同時)ということです。1年目の私が「NISAを始めれば」と考えていたとしても、回すお金がありませんでした。投資は、固定費と先取り貯金と生活防衛資金が作った「余り」でやるもので、その余りを作るのがSTEP0〜3でした。
もしSTEP0〜3を飛ばして、先に投資(NISA)を始めていたら、きっとうまくいかなかったと思います。多少無理をしたとしても、何回も軌道修正することになったに違いないと、今でも思っています。
同じ「税制優遇」の枠組みでも、iDeCoには入っていません。原則60歳まで引き出せないからです。個人事業主になって収入が月ごとにぶれるようになった今は、動かせないお金を増やすより、動かせる現金を厚くしておきたい。NISAを満額使い切っている方なら、検討する価値は十分あると思います。私の順番では、そこまで行かなかったというだけです。
📎 あわせて読みたい
📌 私の場合(STEP4)
当時の状況: ローン完済後・生活防衛資金がある程度できた時期・手取りは1年目より増えていた
実際にやったこと: つみたてNISAを月33,333円で開始→新NISAで増額(金額は非公開)→11月の積立分から減額
結果: 残業代込みで手取りの7割を貯蓄か投資に回せるようになった
ここまで来ると、貯まったお金の使い道を、自分で選べるようになります。もっと投資に回すのか、少し浪費にも回してみるのか。そして私の場合、500万円が貯まったときにいちばん変わったのは、金額よりも「選択肢が増えた」という感覚でした。
辞めるか、残るか。それを、お金の心配とは別のところで考えられる。500万円という数字そのものが何かを保証してくれるわけではありません。でも、「1年くらいは収入がなくても暮らせる」と分かっている状態で考える人生の選択と、来月の支払いを心配しながら考える選択は、まったく別のものです。
私にとって貯金は、増やすための土台であると同時に、辞めるという選択肢を買うためのお金でした。
公務員を辞めた理由と、辞めたあとの本音は公務員を辞めて後悔してない?正直な思いと、辞める前にやるべき3つのことに書いています。ここでは、辞める前にお金の面で何を考えたかだけを書きます。
よく「生活費の何か月分あれば辞めていいか」と聞かれますが、白状すると、私はその計算をしていません。
生活防衛資金が1年分ある。それに加えて、NISAを含めた投資も続けてきた。最悪の場合はそれでなんとかできるだろう。そう思って辞めました。計算というより、腹をくくった、に近いです。
ただ、計算の代わりにやっていたことがあります。生活レベルを落としておくことです。辞めてから最初の3年は、収入がかなり少なくてもやっていける。そこまで支出を下げた状態で辞めました。収入が増えなかったらどうしよう、という不安はずっとありました。それでも、これまで作ってきた資産が保険になってくれるはず、という思いと、自分の人生に後悔したくないという思いのほうが強かった。お金を第一にするのではなく、まず自分の生き方を整えたい。それが、辞めた理由のいちばん根っこにあります。
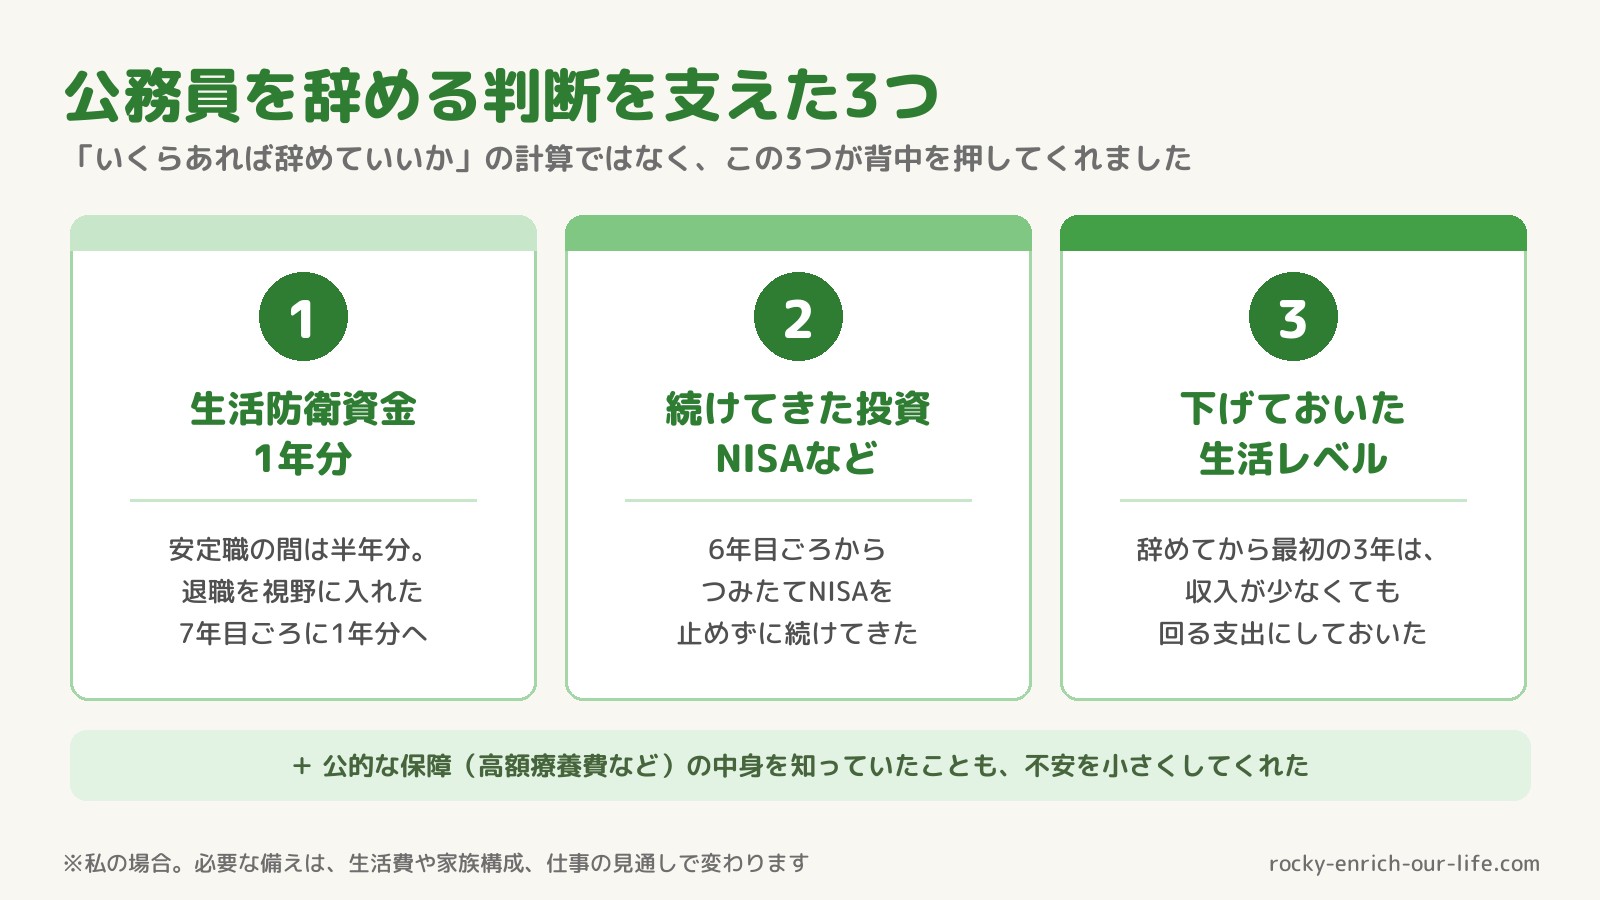
ここまで読んで、「500万円で辞めたの?少なくない?」と思った方もいるかもしれません。私の背中を押してくれたのは、金額そのものより、1年分の生活防衛資金、続けてきた投資、下げておいた生活レベル。この3つがそろっていたことでした。
幸い、辞めてすぐに、個人事業主として仕事を依頼してくれるところが見つかりました。単価はかなり低く、手取りは10万円に届きませんでした。それでも「自分のスキルを上げるための期間」と割り切って続けました。
辞めたあとに効いたのは、収入を増やす力より、少ない収入でも回る家計を先に作っていたことでした。公的な保障の中身(高額療養費など)を知っていたことも、不安を小さくしてくれました。入院したときの実体験は【2026年8月改正】高額療養費の上限はいくら上がった?|入院して分かった、備えるべき金額に書いています。
収入が下がって、お金まわりで変えたことは、大きく3つです。
ふるさと納税を休んだ。 公務員時代は6〜7年続けていましたが、収入が下がると控除の上限額も下がるので、今は休んでいます。制度が悪くなったわけではなく、「今の私には合わない」だけです。やり方はふるさと納税のやり方に残しています。
会計ソフトを入れた。 個人事業主になると、確定申告が自分の仕事になります。レシートや領収書を毎月ソフトに突き合わせる作業は、正直あまり好きではありません。ただ、最初から入れていたので、手間は思ったよりも少なかったです。
浪費を落とした。 生活レベルというより、自分の浪費をかなり落としました。
やったことと同じくらい、やらなかったことがこの年表を作っています。
iDeCo。 上に書いたとおり、60歳まで動かせないので、私は入っていません。
保険。 生命保険は解約しました。医療保険は、この先も入らないつもりです。保険料を払い続けるより、その分を貯金として手元に置いておきたいからです。これは私の考えで、扶養する家族がいる方の生命保険は、また別の話です。
一人暮らし。 社会人になってからずっと実家暮らしで、家賃という、いちばん大きくなりやすい固定費がありません。ここは、みなさんと状況が違うかもしれません。家事はできる範囲で積極的にやり、お金も入れていますが、甘えている面があるのは事実です。「実家暮らしだから貯まったんでしょ」という声には、耳を傾けます。そのうえで、自分の基盤と優先順位を考えて、今は実家暮らしを選んでいます。人の言葉で自分の芯まで曲げるつもりはありません(将来、実家を出る可能性はもちろんあります)。ただ、自分をごまかして選ぶと後悔につながると思っているので、こうするべきだと言うつもりはありません。住まいの形も家計管理と同じで、自分は何を優先したいのかを掘り下げて決めるものだと思っています。
ローンが終わってからの借金。 車のローンで5年間身動きが取れなかったので、完済してからは借金をしていません。
見栄のためのお金。 社会人になる前は、外車に乗ってみたいとか、ブランド物が欲しいとか、私も普通に思っていました。ところが働き始めてみると収入が低すぎて、その思いは早々に打ち砕かれました(苦笑)。現実を知ったら、欲のほうが減っていったんです。それでも、気持ちの面では豊かに生きられた。今になって思えば、収入が低かったからこそ、見栄にお金を使う癖がつかずに済んだ面はあります。見栄は、私を豊かにしてくれませんでした。このあたりは、いつか別の記事で書きたいと思っています。
長い記事になりました。最後に、今日やることを一つだけ。
通帳かカードの明細を開いて、毎月払っている固定費を一つだけ確認してください。スマホ代でも、保険でも、サブスクでも構いません。「これ、何にいくら払っているんだっけ」と眺めるだけで、STEP0は始まっています。
そこから先の順番は、この記事のとおりです。固定費の下げ方は固定費の見直しは最初が肝心!|手取り12万円で貯金500万円を作った手順に、家計簿の始め方は家計簿が続かない人へ|固定費と大きな支出から始める3ステップに、それぞれ詳しく書いています。
手取り12万円からの資産形成は、まず今の状況を知ること。そして一発逆転を狙わず、毎月の赤字を止めて、コツコツ貯めるところから始まりました。私の場合は、約10年かかっています。
私も手取り12万円、しかも最初は借金(車のローン)からのスタートでした。「このままではヤバい」と危機感を覚えて、返済だけでなく、どうやったら自分の家計が楽になるのかを考え続けてきました。将来への不安は、今も尽きません。
それでも、苦しいところから立て直して、少しずつですが、家計にゆとりや、たまに浪費を楽しむくらいの彩りも出てきました(まだまだ苦しい状態なのは否めませんが)。
みなさんも、きっとできるはずです。順番を少し変えるだけでも大きく違いが出てくることがあるので、このブログがみなさんのヒントになれば幸いです。ともに頑張っていきましょう!
Q. 手取り12万円でも資産形成はできますか?
A. 1年目の私はできませんでした。毎月赤字だったからです。できるようになったのは、固定費を下げて、先取り貯金を自動化してからです。「今すぐ投資」ではなく、「現状を知る→赤字を止める→先取り→生活防衛資金→無理のない額の積立」の順番なら、手取りが少なくても進めます。時間はかかります。
Q. 貯金とNISA、どちらが先ですか?
A. 私は生活防衛資金をある程度作ってから、月33,333円のつみたてNISAを始めました。現金の目安は当初半年分で、退職を視野に入れた7年目ごろ、1年分に増やしています。生活防衛資金がないまま投資を始めると、下がったときに生活費のために売ることになりかねないからです。
Q. 生活防衛資金は何か月分必要ですか?
A. 私は公務員時代は半年分、退職を考え始めてからは1年分にしました。ただし必要な額は、最低限の生活費と収入の安定度で変わります。月数だけでなく、自分の生活費で計算し直すことが大切です。